一高一低求稳求进 中国工程机械租赁市场现状透视
中国工程机械租赁市场正处于深度调整与结构转型的关键时期。随着基建投资节奏变化、房地产行业深度调整以及设备存量持续攀升,租赁市场呈现出“一高一低”的鲜明特征——设备保有量高企、租金水平低位运行,行业整体在求稳中谋进、在压力下寻机。
一、市场规模庞大,设备保有量持续走高
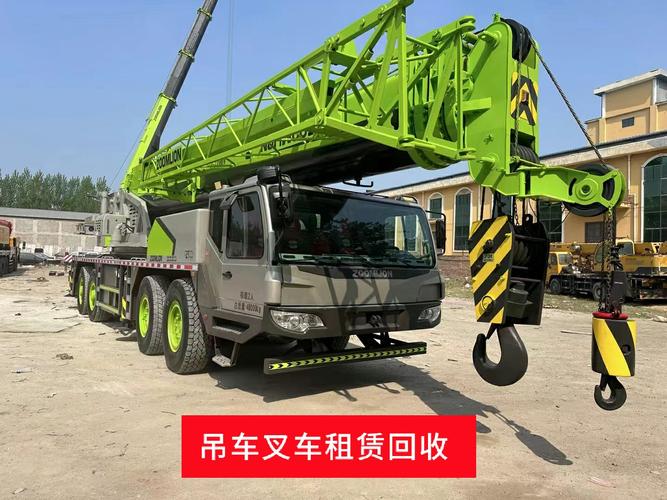
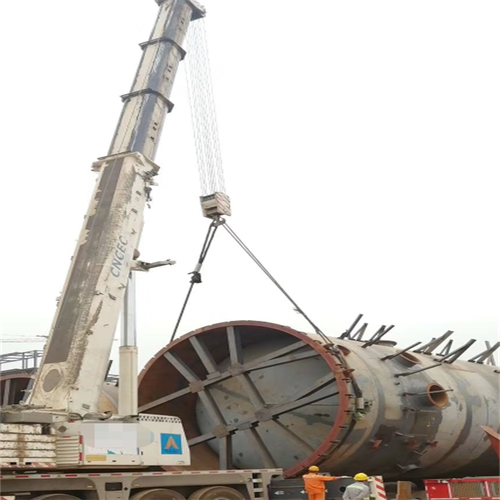
中国是全球最大的工程机械市场之一,挖掘机、装载机、汽车起重机、塔式起重机等主要机种的社会保有量均居世界前列。过去十余年的高速增长积累了海量设备资产,而新增需求增速放缓使得大量存量设备涌入租赁市场。以挖掘机为例,国内保有量已超过200万台,其中相当比例沉淀在租赁环节。设备供给充裕甚至过剩,成为当前租赁市场的基本面。与此相伴的是租赁企业数量众多、集中度极低,大量中小租赁商以个体或家族经营为主,价格竞争成为主要手段,行业“散、小、乱”的格局尚未根本改变。
二、租金水平低位徘徊,盈利空间持续承压
供给过剩直接压制了租赁价格。多数机型的台班租金较几年前明显回落,部分区域挖掘机、装载机等通用设备的租金已接近甚至低于成本线。与此人工成本、维保成本、资金成本居高不下,设备利用率不足导致折旧分摊压力加大,中小租赁商普遍面临“接活难、回款慢、利润薄”的三重挤压。应收账款周期拉长、坏账风险上升,进一步侵蚀了企业的现金流。在此背景下,行业从“规模扩张”转向“存量博弈”,求稳——保住现金流、守住客户、控制风险——成为多数企业的现实选择。
三、结构性分化显现,细分领域蕴含机会
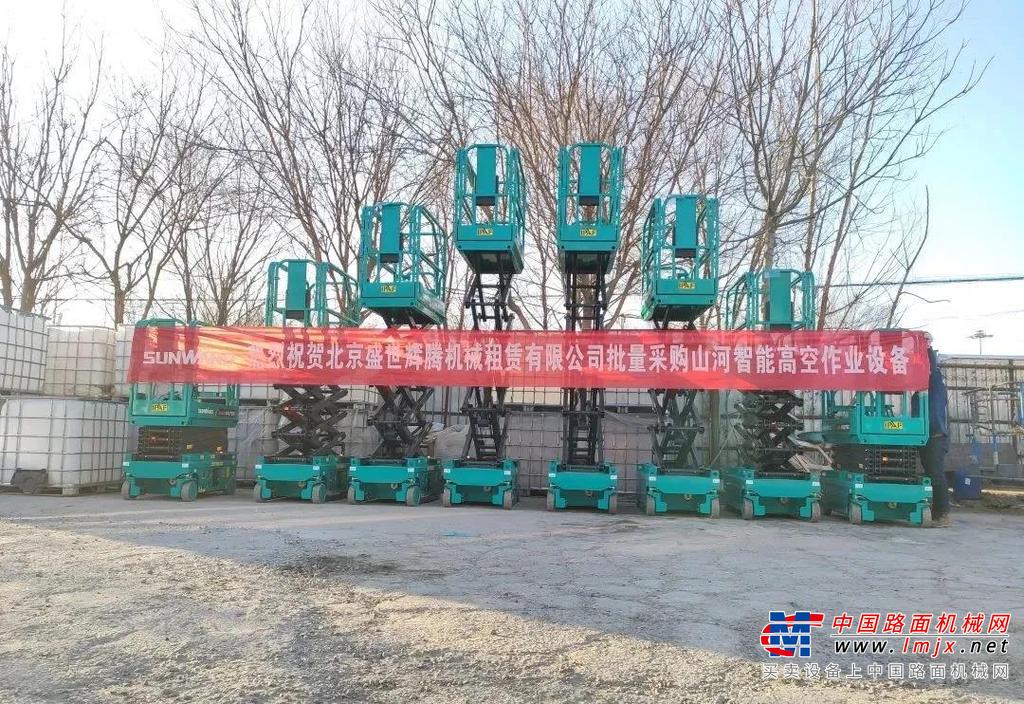
尽管整体承压,市场并非铁板一块。一方面,高空作业平台、电动化设备、微型挖掘机等新兴品类受益于城市更新、厂房维护、室内施工等场景拓展,租赁需求保持较快增长,专业化租赁商加速崛起。另一方面,头部企业凭借规模化采购、数字化管理和网络化布局,在设备调度效率、残值管理和客户服务上建立起相对优势,市场集中度呈现缓慢提升态势。后市场服务——维修、再制造、二手设备流通——正成为租赁企业延伸价值链、提升盈利水平的重要方向。求进,正体现在向细分赛道要增量、向精细运营要效益。
四、政策与周期因素交织,市场走向需理性看待
基建投资仍发挥托底作用,但增速趋于温和;房地产相关需求短期难以明显回暖;设备更新政策为老旧设备退出提供了一定窗口。与此环保排放标准升级推动国四设备替换,客观上有利于优化存量结构,但也增加了租赁商的资本开支压力。总体判断,租赁市场短期内仍将处于供给消化期,租金大幅回升的概率不高,行业整合与出清将是一个渐进过程。
综上,中国工程机械租赁市场“一高一低”的现状,既是前期高速扩张的必然结果,也是行业走向成熟的必经阶段。在求稳中守住经营底线,在求进中培育专业能力与差异化优势,将是租赁企业穿越周期的关键。对于整个行业而言,从价格竞争转向服务竞争、从粗放扩张转向精益运营,才是实现高质量发展的根本路径。
如若转载,请注明出处:http://www.damaigwsc.com/product/14.html
更新时间:2026-10-26 19:32:23